Resumo executivo
- O TCU aprovou um cálculo técnico de alíquota de referência da CBS de aproximadamente 11,3% para 2027.
- A MP nº 1.399/2026, publicada em 4 de novembro de 2026, estabeleceu regras e alíquotas do Imposto Seletivo para 2027.
- A medida prevê que a estimativa de arrecadação do Imposto Seletivo seja considerada no cálculo da alíquota de referência da CBS, de forma a reduzi-la.
- A redução efetiva depende da apuração dos valores e da definição da alíquota de referência pelo Senado Federal.
- As empresas devem acompanhar a regulamentação e avaliar impactos em preços, contratos, créditos, sistemas e fluxo de caixa.
Imposto Seletivo definido: a alíquota da CBS pode cair em 2027?
A publicação da MP nº 1.399/2026 trouxe uma novidade importante para a Reforma Tributária: a arrecadação estimada do Imposto Seletivo deverá ser considerada no cálculo da alíquota de referência da CBS, com efeito de redução. Mas será que os 11,3% calculados pelo Tribunal de Contas da União (TCU) podem mudar?
A Reforma Tributária continua avançando e uma das principais discussões envolve a definição das alíquotas dos novos tributos sobre o consumo. O percentual de referência da CBS chamou a atenção de empresários e profissionais da área contábil porque influencia o planejamento tributário, a formação de preços e as projeções financeiras para 2027.
Com a publicação da medida provisória que trata do Imposto Seletivo, surgiu um elemento adicional para o cálculo. A arrecadação esperada com o IS entra na equação utilizada para estimar a arrecadação necessária da CBS.
1. O que é o Imposto Seletivo (IS)?
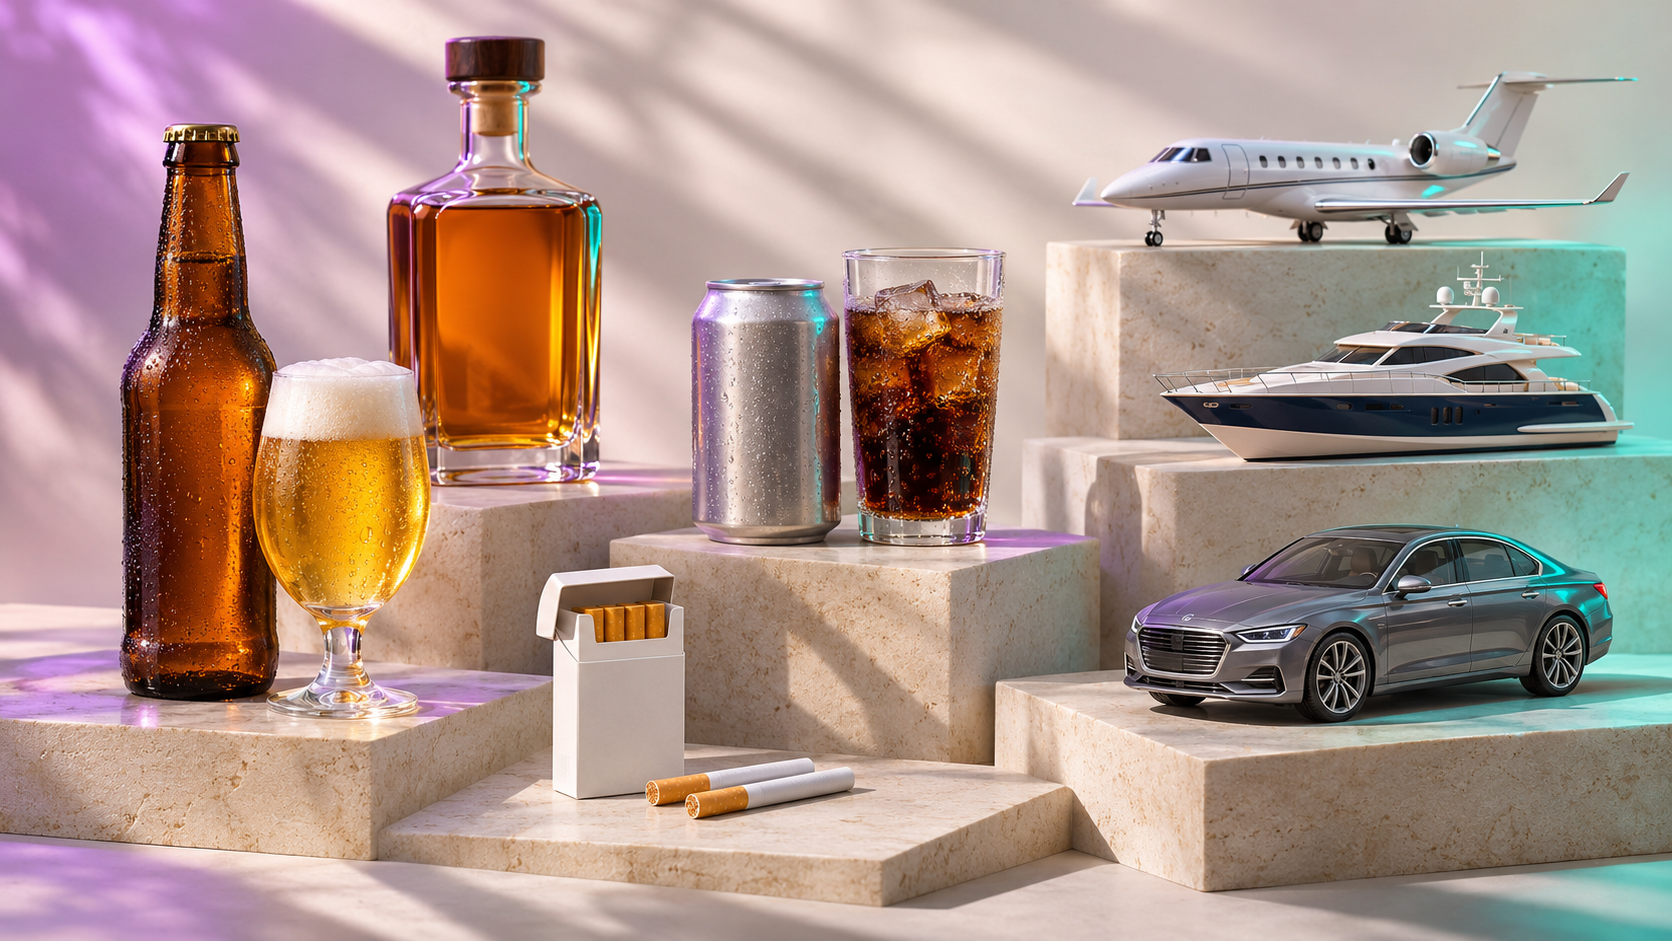
O Imposto Seletivo, também conhecido como “imposto do pecado”, foi criado pela Reforma Tributária para incidir sobre determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, nos termos definidos pela Constituição e pela legislação complementar.
Entre as categorias alcançadas pela legislação estão:
- Bebidas alcoólicas e bebidas açucaradas;
- Cigarros e outros produtos fumígenos;
- Veículos;
- Aeronaves e embarcações;
- Bens minerais extraídos;
-
Concursos de prognósticos e determinadas modalidades de apostas.
A incidência e a forma de cálculo variam conforme o produto ou serviço. Por isso, não se deve aplicar uma única alíquota a todas as categorias.
2. Quais são as alíquotas do Imposto Seletivo?
A MP nº 1.399/2026 estabeleceu alíquotas para 2027 e regras específicas por categoria. A tabela abaixo reúne percentuais destacados no material de referência. Antes da publicação definitiva, confira cada item diretamente no texto oficial e na regulamentação, especialmente quando houver alíquotas específicas, parcelas fixas ou critérios de cálculo.
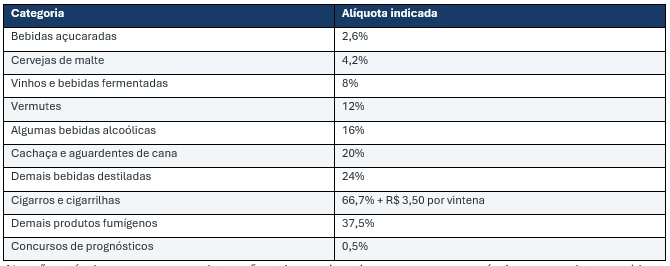
Atenção: veículos, aeronaves, embarcações e bens minerais possuem regras próprias, que podem considerar características do bem, critérios ambientais ou bases de cálculo específicas. A tabela não substitui a leitura da legislação.
3. Por que a CBS pode ter uma alíquota menor?
Este é o ponto central da notícia. O artigo 16 da MP nº 1.399/2026 prevê que a estimativa de arrecadação do Imposto Seletivo seja considerada no cálculo da alíquota de referência da CBS para 2027, de forma a reduzi-la.
Em termos simples: se o governo estima arrecadar valores com o Imposto Seletivo, essa receita precisa ser considerada na composição da arrecadação total esperada. Com isso, a parcela de arrecadação a ser obtida por meio da CBS pode ser menor do que seria sem essa consideração.
Isso não significa que a CBS será reduzida automaticamente em um número já conhecido. É necessário calcular o efeito da arrecadação estimada do IS, observar os demais parâmetros legais e aguardar a definição da alíquota de referência.
4. CBS de 11,3%: esse percentual já está definido?
Não. O percentual de aproximadamente 11,3% mencionado no debate corresponde ao cálculo de referência aprovado pelo TCU. A alíquota de referência aguarda definição pelo Senado Federal até 15 de Dezembro de 2026. Se o senado não votar até essa data, a alíquota proposta pelo TCU será mantida.
É importante diferenciar três etapas: o cálculo técnico, a consideração dos parâmetros legais (incluindo a arrecadação estimada do IS) e a fixação da alíquota de referência pela autoridade competente. Por isso, o percentual divulgado não deve ser tratado como definitivo antes da conclusão desse processo.
5. O que muda para as empresas?
A discussão não interessa apenas a quem comercializa produtos sujeitos ao Imposto Seletivo. A CBS integra a tributação geral sobre bens e serviços e, por isso, sua alíquota e suas regras podem afetar o planejamento de empresas de diferentes setores.
- Formação de preços: revisar como a tributação pode influenciar custos, margens e preços finais.
- Contratos: avaliar cláusulas de reajuste, repasse de tributos e responsabilidades entre as partes.
- Fornecedores e clientes: mapear o regime tributário dos parceiros e os possíveis reflexos na cadeia de créditos.
- Créditos tributários: entender as regras de apropriação, utilização e documentação dos créditos.
- Fluxo de caixa: projetar prazos de recolhimento, recebimentos e eventuais efeitos dos novos mecanismos de arrecadação.
- Sistemas e documentos fiscais: acompanhar atualizações de ERP, emissão de documentos e rotinas fiscais.
- Enquadramento tributário: simular cenários e avaliar se a estrutura atual continua adequada.
6. O que as empresas precisam fazer agora?
O melhor caminho é transformar a Reforma Tributária em um projeto de preparação, e não esperar a entrada em vigor para descobrir os impactos. Abaixo um exemplo de fluxo para preparar a sua empresa:
- Mapear operações: identificar produtos, serviços, clientes, fornecedores e operações que podem ter tratamento tributário específico.
- Simular cenários: projetar os efeitos com diferentes hipóteses de alíquotas, créditos e regimes tributários.
- Revisar contratos e preços: verificar cláusulas tributárias e avaliar a necessidade de renegociação ou atualização de preços.
- Preparar sistemas: alinhar o ERP, a emissão de documentos fiscais e os cadastros às exigências de transição.
- Treinar a equipe: orientar os times fiscal, financeiro, compras, vendas e faturamento.
- Acompanhar a regulamentação: monitorar leis, atos normativos, notas técnicas e orientações oficiais.
7. Conclusão: a CBS pode cair?
Sim, existe previsão legal para que a arrecadação estimada do Imposto Seletivo seja considerada no cálculo da alíquota de referência da CBS de 2027, com efeito de redução. A novidade é relevante, mas não permite afirmar, neste momento, qual será o percentual final nem o tamanho da eventual redução.
O próximo passo é acompanhar a apuração dos valores e a definição da alíquota de referência. Para as empresas, o momento é de atenção e planejamento: revisar processos, preços, contratos, sistemas e projeções financeiras pode fazer diferença na adaptação ao novo modelo.
Na Acts Contábil, acreditamos que informação e planejamento são ferramentas essenciais para proteger resultados e construir o crescimento das empresas.
Quer saber mais informações sobre a Reforma Tributária? Clique aqui e fale com a Acts Contabil!
Juntos, todos prosperam!